Este texto não vai massagear o seu ego. A gentileza excessiva é exatamente o que impede muita gente de encarar o próprio comportamento financeiro com a honestidade necessária.
Não estamos aqui para culpar quem enfrenta a base de um sistema desigual. Já discutimos as falhas estruturais do país com a seriedade que o tema exige. O nosso foco hoje é expor os hábitos que sabotam as suas chances de prosperar dentro do espaço real de escolha que você possui.
A maioria das pessoas repete esses padrões simplesmente porque nunca parou para olhar o próprio extrato de frente. Como combinamos de variar a estrutura e dar uma folga aos códigos, preparei este artigo no formato de Diagnóstico e Antídoto. Essa estrutura direta e acionável é excelente para o tempo de permanência na página.
Copie usando Ctrl + Shift + V para colar no WordPress e manter o padrão de SEO limpo (totalmente livre de travessões e conectivos engessados).
1. Comprar para pertencer (e não para usar)
Existe um perfil clássico que financia um celular de última geração em vinte e quatro vezes ganhando um salário que mal cobre o básico do mês. No dia de pagar a conta da luz, a pessoa não entende por que o dinheiro desapareceu. O problema nunca foi o aparelho. O problema é usar o consumo para sustentar uma imagem irreal diante dos outros.
Roupa de grife dividida em dez parcelas, carro zero financiado em sessenta meses para mostrar sucesso e festas de aniversário que estouram o orçamento só para render boas fotos. A conta emocional e financeira de tudo isso serve apenas para impressionar pessoas que, no fundo, também estão endividadas tentando impressionar você.
O Antídoto: Pergunte a si mesmo antes de passar o cartão se você compraria aquele item caso fosse proibido de postar uma foto dele ou contar para alguém que o comprou. Se a resposta for não, o seu desejo é puramente de aprovação social, e não do produto.
2. Tratar o dinheiro como o grande tabu familiar
Falar sobre finanças na mesa de jantar de muitas famílias gera um desconforto maior do que qualquer outro assunto polêmico. A criança cresce sem nunca ouvir uma conversa clara sobre orçamento, sobre os erros do passado dos pais ou sobre os limites reais da casa. Ela vira um adulto que precisa aprender a lidar com boletos tomando os próprios tombos.
O silêncio financeiro não protege os seus filhos. Ele é uma autossabotagem disfarçada de boa educação. Uma casa que esconde a fatura do cartão cria adultos despreparados para o mercado.
O Antídoto: Quebre o pacto de silêncio hoje. Envolva a família nas decisões de corte de gastos. Tratar a falta de dinheiro como um desafio em equipe tira o peso das costas de um único provedor e educa pelo exemplo.
3. A caça às soluções mágicas
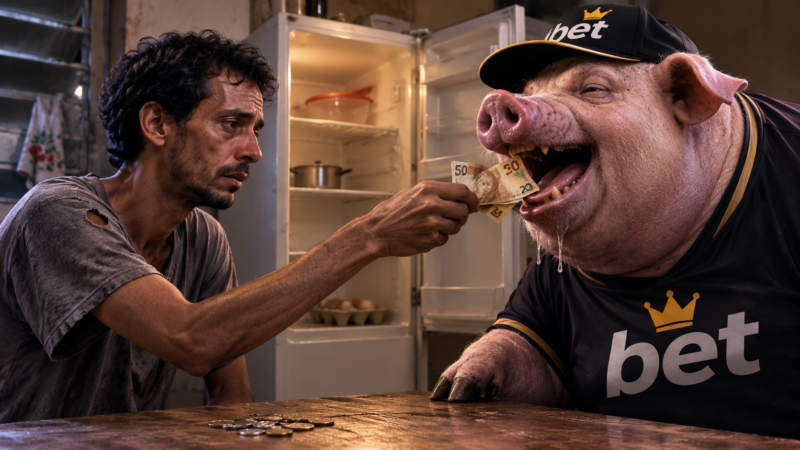
O cérebro humano tem uma preferência natural por promessas de dinheiro rápido em vez do caminho lento e sem graça que realmente funciona. É assim que esquemas de pirâmide, cursos de enriquecimento instantâneo e aplicativos de apostas prosperam.
A solução definitiva não tem glamour e não vende cursos milionários. Gastar menos do que ganha, guardar com disciplina, investir com paciência e fugir de dívidas caras. Esse roteiro é chato e não gera compartilhamentos empolgados nas redes sociais. Ele apenas funciona e constrói patrimônio sólido.
O Antídoto: Aceite o tédio do enriquecimento real. Toda vez que alguém prometer dobrar o seu dinheiro em trinta dias sem esforço, bloqueie o contato e volte para a organização da sua planilha básica.
4. Confundir salário alto com vida resolvida
Um dos fenômenos mais cruéis das finanças atende pelo nome de inflação de estilo de vida. A pessoa recebe um aumento de salário e, na mesma semana, sobe o próprio padrão de consumo na mesma proporção. O carro popular vira um SUV, o apartamento alugado ganha um quarto a mais e as saídas de fim de semana dobram de preço.
A sensação de asfixia financeira continua idêntica, apenas mudou para um patamar mais caro. O problema nunca foi a quantia que entra. O rombo está na gestão do que sai. Aumentar a renda sem mudar o comportamento impulsivo é apenas adiar a falência.
O Antídoto: Quando receber um aumento ou uma renda extra, congele o seu padrão de vida anterior por pelo menos seis meses. Use a diferença exata do novo salário para liquidar dívidas ou engordar a sua reserva de emergência antes de pensar em luxos.
5. O cartão de crédito como extensão do salário
O cartão de crédito, quando usado com racionalidade, é uma ferramenta excelente. Quando usado para esticar um salário que já acabou no dia quinze, ele vira uma bomba de efeito retardado. A fatura que não fecha é empurrada para o rotativo. O rotativo carrega os juros mais violentos do mercado brasileiro. O que era um aperto pontual vira um buraco estrutural que vai devorar a paz da sua casa.
Quem usa o cartão como extensão da renda sabe que está mentindo para si mesmo. A pessoa continua repetindo o erro porque encarar a pobreza real do próprio orçamento exige cortes que machucam o ego no curto prazo.
O Antídoto: Se a fatura estourou, esconda o plástico. Exclua os dados do cartão dos aplicativos de celular, cancele as assinaturas invisíveis e passe a viver exclusivamente com o dinheiro que você tem no débito até o respiro financeiro voltar.
6. A terceirização absoluta da culpa
O Brasil joga contra o trabalhador. Os impostos sobre o consumo são agressivos e os juros bancários beiram o absurdo. Fingir o contrário seria uma desonestidade.
Existe um hábito extremamente tóxico de usar essa realidade estrutural como desculpa perfeita para nunca examinar as próprias falhas. As duas coisas são verdadeiras simultaneamente: o sistema é duro, mas existe espaço para tomar boas e más decisões dentro dele. Quem usa a desigualdade do país para justificar a compra de uma televisão gigante em doze vezes escolheu o conforto de ser vítima no lugar do trabalho de progredir.
O Antídoto: Pare de lutar contra o que você não controla. Aceite as regras ingratas do jogo e assuma a responsabilidade exclusiva pelo destino do seu próprio salário a partir de hoje.
O incômodo que a leitura desses pontos gera é o primeiro sintoma de que algo precisa mudar no seu comportamento. A pergunta central não é quantos desses hábitos você carrega, mas qual deles você vai ter a coragem de matar neste mês, sem deixar para depois.
Eu não escrevo de um pedestal de perfeição. Eu pratiquei a maioria desses hábitos venenosos e estou pagando o preço de cada um deles enquanto luto para quitar mais de R$ 200 mil em dívidas. A diferença entre morrer afogado no ciclo e conseguir respirar fora da água não é sorte. É a disposição de olhar para os próprios erros sem buscar uma desculpa reconfortante. Aqui no Fora do Buraco, a nossa única regra é a verdade sem filtros, abandonando um hábito destrutivo de cada vez.

Henrique Guedes
Saindo do buracoNão sou um teórico das finanças olhando o problema de cima. Escrevo com a urgência de quem está no campo de batalha. Transformei o blog Fora do Buraco no laboratório prático da minha jornada para quitar mais de R$ 200 mil em dívidas. O que compartilho aqui é o resultado direto da minha sobrevivência financeira: estratégias testadas no dia a dia, ferramentas de organização e as mudanças de comportamento necessárias para sair do vermelho. Sem fórmulas mágicas ou falsas promessas de riqueza fácil. O meu compromisso é traduzir as regras do dinheiro para a vida real e documentar o passo a passo para encorajar quem, assim como eu, decidiu resgatar a própria liberdade e o direito de dormir em paz.