Se você chegou até aqui, provavelmente já passou pela frustração de ver o dinheiro parado na poupança rendendo quase nada. Talvez você nunca tenha investido porque achou que o assunto era complexo demais e foi adiando essa decisão.
Essa paralisia inicial atinge a maioria dos brasileiros. A boa notícia é que estruturar os seus primeiros investimentos não exige um diploma em economia ou uma fortuna inicial. O mercado financeiro atual permite começar com valores muito baixos. O que você realmente precisa é entender a lógica de proteção e crescimento do dinheiro.
A partir de agora, vamos direto ao ponto para estruturar a sua primeira estratégia financeira de forma segura.
Aviso: Este conteúdo tem caráter exclusivamente educacional. Ativos citados são exemplos e não configuram recomendação de investimento.
Afinal, o que é uma carteira de investimentos?
Imagine a sua carteira de investimentos como o elenco de um time. Você não coloca onze goleiros em campo, pois o time precisa de zagueiros para defender e atacantes para marcar gols.
Na sua vida financeira, a carteira é a escalação do seu dinheiro. Ela inclui títulos do Tesouro Direto (sua defesa), CDBs, fundos imobiliários e ações (seu ataque).
Não existe uma escalação universal. A carteira ideal de um jovem de 20 anos que mora com os pais é radicalmente diferente da carteira de uma mulher de 45 anos com dois filhos e financiamento imobiliário. O seu portfólio é o reflexo financeiro exato de quem você é hoje e de onde pretende chegar amanhã.
O poder da diversificação apoiada pela CVM
Muita gente acredita que investir significa escolher uma única aplicação e torcer para ela disparar. Isso não é investimento, é aposta.
A Comissão de Valores Mobiliários (CVM), órgão que regula o mercado brasileiro, bate na tecla da diversificação em todas as suas cartilhas de educação financeira. Diversificar significa espalhar o seu dinheiro em diferentes categorias (renda fixa e variável). Se a bolsa de valores tiver um mês terrível e as suas ações caírem, os seus títulos de renda fixa atrelados aos juros estarão rendendo positivamente, amortecendo a queda geral.
Esse equilíbrio entre ataque (buscar lucro) e defesa (proteger o patrimônio) transforma o investimento em um processo matemático previsível a longo prazo.
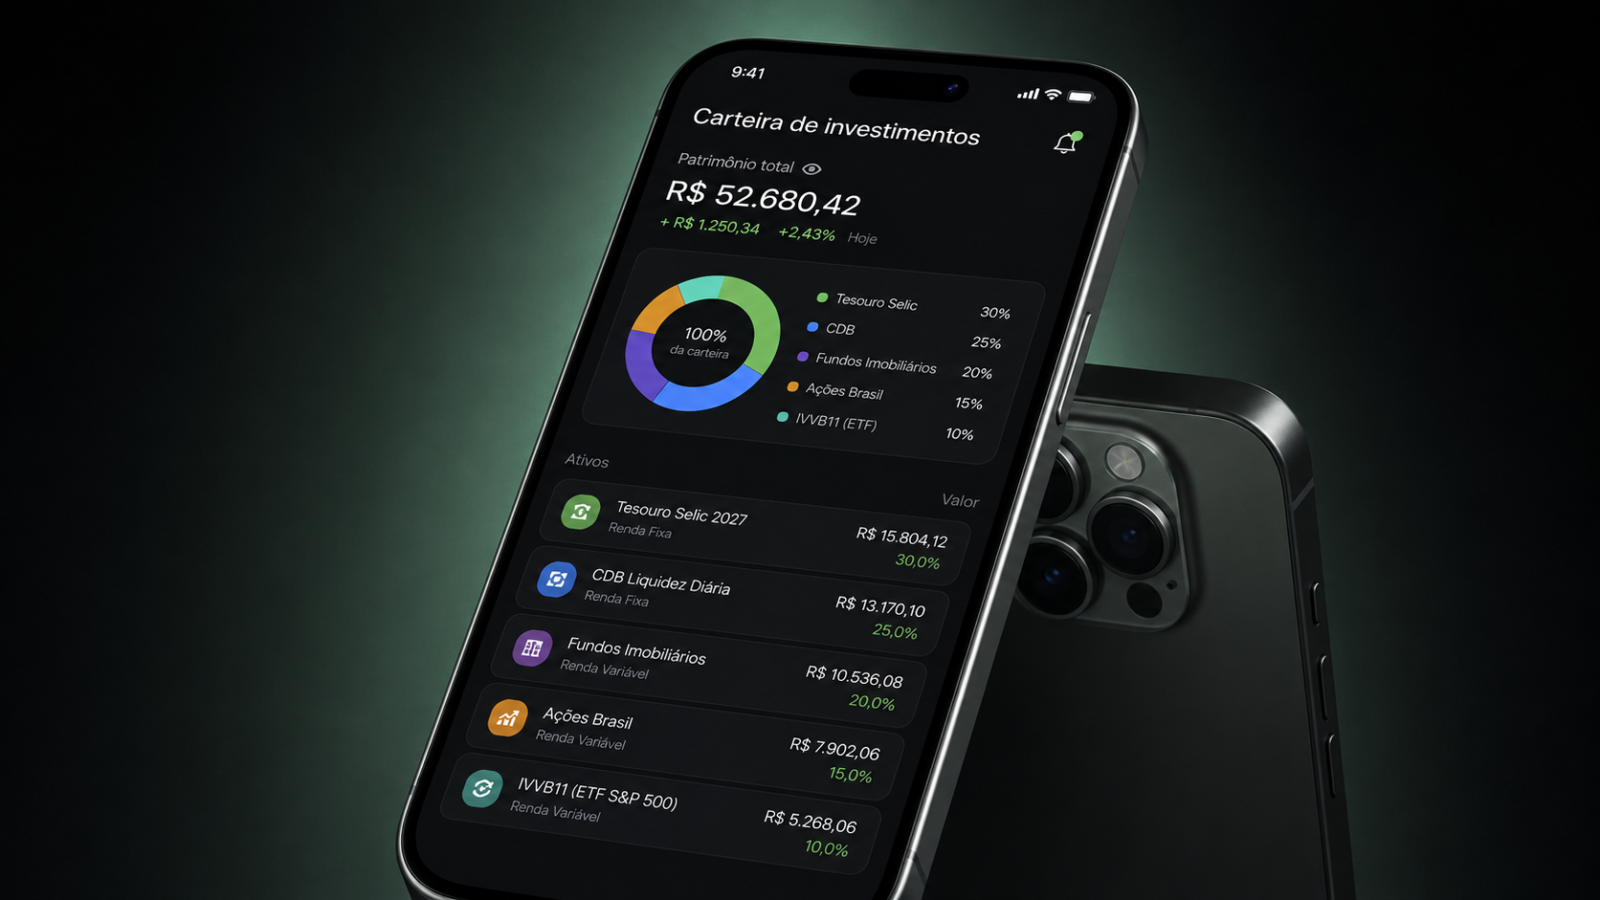
Veja o exemplo interativo abaixo para entender como diferentes ativos compõem um único patrimônio:
Exemplo de Divisão da Carteira
6 Passos para montar a sua carteira do zero
Se você quer sair da inércia hoje, siga este roteiro exato, aprovado pelos principais educadores financeiros do país.
1. A regra de ouro: resolva o básico primeiro Não tente escolher ações se a sua conta de luz está atrasada. A matemática dos juros joga contra você. O rotativo do cartão de crédito chega a cobrar mais de 400% ao ano, enquanto um excelente investimento paga 12% ao ano. Quite as dívidas caras antes de investir, ou você perderá dinheiro no saldo final.
2. Domine o conceito da Reserva de Emergência A base de toda carteira é a segurança. Antes de investir para ficar rico, invista para não passar aperto. A orientação padrão do mercado é acumular de 3 a 6 meses do seu custo de vida em aplicações que você possa resgatar no mesmo dia (liquidez diária). Títulos como o Tesouro Selic e os CDBs de liquidez diária (cobertos pelo Fundo Garantidor de Créditos – FGC) são as melhores ferramentas para essa função.
3. Entenda as duas grandes famílias de ativos Você não precisa ler balanços contábeis complexos, mas precisa saber a diferença entre emprestar e ser sócio.
- Renda Fixa (Tesouro Direto, CDBs, LCI/LCA): Você empresta seu dinheiro para o governo ou bancos em troca de juros definidos. É o lado previsível e seguro da carteira.
- Renda Variável (Ações, Fundos Imobiliários): Você compra frações de empresas ou imóveis. O lucro pode ser muito maior, mas o valor oscila todos os dias.
4. Dê um nome ao seu dinheiro (Defina a meta) Guardar dinheiro apenas por guardar cansa rápido. Se a sua meta é trocar de carro em 2 anos, a sua carteira precisa de renda fixa conservadora, pois você não pode correr o risco de o mercado cair no dia de comprar o carro. Se o objetivo é a aposentadoria daqui a 20 anos, você pode suportar o sobe e desce das ações buscando um lucro maior. O prazo dita a escolha do ativo.
5. Identifique sua tolerância à dor (Perfil de Risco) As corretoras e a B3 aplicam um questionário obrigatório (Suitability) quando você abre a conta. Não minta para si mesmo. Se ver o seu saldo cair R$ 50 te dá insônia, você é conservador. Ter uma carteira cheia de renda variável vai destruir a sua paz. O melhor investimento é aquele que te deixa dormir tranquilo à noite.
6. Controle a ansiedade da linha de chegada Investir é uma maratona chata, e não um salto de paraquedas. O maior erro do iniciante (e o motivo pelo qual muitos perdem dinheiro) é checar o saldo todos os dias, entrar em pânico com notícias do jornal e vender bons investimentos na baixa. Aporte mensalmente, mantenha a constância e deixe os juros compostos fazerem o trabalho pesado.
Cenários Práticos: Qual é o seu momento?
Cenário 1: “Sobrou R$ 100 pela primeira vez e não tenho nada guardado.” Ação Prática: Seu foco total é a reserva de emergência. Esqueça ações, criptomoedas e imóveis. Abra conta em uma corretora gratuita e coloque seus R$ 100 no Tesouro Selic. É seguro, rende todo dia e você pode resgatar quando precisar consertar o carro ou pagar um médico de última hora.
Cenário 2: “Já tenho minha reserva pronta, quero aumentar a rentabilidade.” Ação Prática: É hora de adicionar um pouco de “pimenta” na carteira. Estude Fundos Imobiliários (FIIs) ou Tesouro IPCA (que protege seu dinheiro da inflação). Comece a alocar 10% a 20% do seu dinheiro mensal nesses ativos que pagam melhor, mantendo o restante protegido.
Cenário 3: “Tenho muito medo de perder dinheiro.” Ação Prática: Aja dentro da sua natureza. Você não é obrigado a comprar ações para construir patrimônio. Você pode ter uma carteira de altíssima qualidade formada 100% por títulos públicos federais e CDBs de bancos sólidos, garantindo que o seu dinheiro cresça de forma lenta, porém blindada.
Para fechar
Criar a primeira carteira de investimentos assusta apenas até o momento em que você faz a primeira transferência. O sistema financeiro adora usar nomes difíceis para afastar as pessoas do controle do próprio dinheiro, mas a lógica real é extremamente acessível.
A prioridade é arrumar a casa. Quite as dívidas caras, garanta a sua reserva contra imprevistos e vá aumentando o seu risco de forma bem lenta e calculada.
Aqui no Fora do Buraco, o foco é desvendar o mercado financeiro sem falsas promessas de riqueza rápida. Se você chegou até aqui, já entendeu a base. O seu próximo passo é ler o nosso guia completo sobre como liquidar dívidas antes de investir para garantir que o seu esforço financeiro gere frutos reais.

Henrique Guedes
Saindo do buracoNão sou um teórico das finanças olhando o problema de cima. Escrevo com a urgência de quem está no campo de batalha. Transformei o blog Fora do Buraco no laboratório prático da minha jornada para quitar mais de R$ 200 mil em dívidas. O que compartilho aqui é o resultado direto da minha sobrevivência financeira: estratégias testadas no dia a dia, ferramentas de organização e as mudanças de comportamento necessárias para sair do vermelho. Sem fórmulas mágicas ou falsas promessas de riqueza fácil. O meu compromisso é traduzir as regras do dinheiro para a vida real e documentar o passo a passo para encorajar quem, assim como eu, decidiu resgatar a própria liberdade e o direito de dormir em paz.